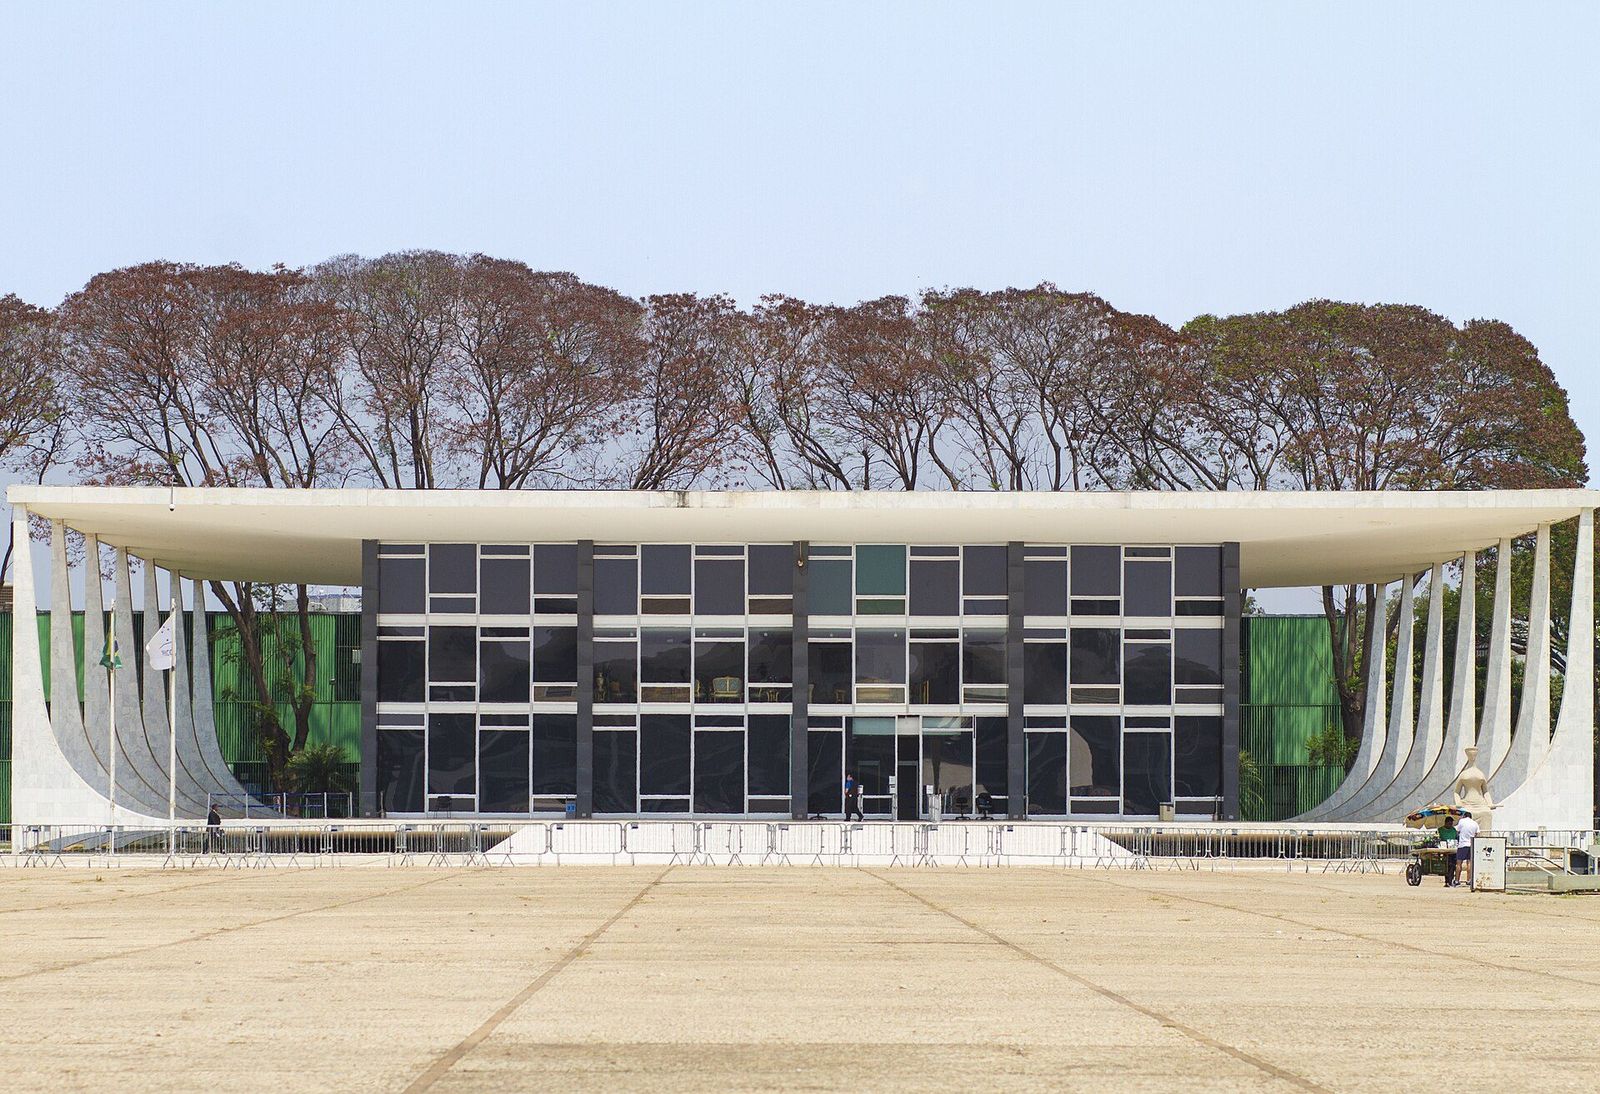
Em 13 de maio de 2021, o STF julgou os embargos de declaração apresentados pela PGFN no RE 574706, definindo a modulação dos efeitos da exclusão do ICMS da base de cálculo do PIS e da Cofins e a forma de devolução do ICMS. Em artigo, Marcelo Censoni avalia o resultado.
O que o plenário decidiu
Segundo o autor, o plenário reconheceu que o valor a ser devolvido é o ICMS destacado na nota fiscal, e não apenas o ICMS efetivamente recolhido aos estados, o que classifica como grande vitória dos contribuintes sobre a tese da PGFN. A decisão tem eficácia erga omnes a partir de 15/3/2017, e as ações judiciais e os processos administrativos protocolados até a data da sessão de julgamento do mérito foram modulados.
Os votos
O autor destaca o voto do ministro Alexandre de Moraes, que lembrou que a União nunca questionou o uso do ICMS destacado enquanto o tributo era recolhido e só depois mudou de posição. Prevaleceu, na modulação, o entendimento da relatora, ministra Cármen Lúcia.
A avaliação
Para o Dr. Marcelo, o STF não cedeu ao ativismo judicial baseado em consequencialismo e prestigiou os princípios da capacidade contributiva, da segurança jurídica, do direito positivo e da coisa julgada. Ele considera a decisão os primeiros passos para equilibrar um sistema tributário que, em sua visão, ainda pende muito a favor do Fisco.
Fale com um especialista
Sua empresa já recuperou o ICMS da base do PIS e da Cofins?
Solicite uma análise do cálculo e do aproveitamento dos créditos decorrentes da tese do século.